
Q2 营收企稳、利润下滑,小米集团AI 技术与生态布局进入验证期
8 月 18 日,小米集团发布 2026 年第二季度业绩:营收重回千亿级别,录得1089.22亿元,环比回升9.9%,同比下降6.1%;受存储涨价、汽车毛利率回落与研发加码等因素影响,经调整净利润同比下滑 42.6%至 62.19 亿元。管理层在业绩电话会中表示“行业最困难的时刻已经过去”,下半年澎程增程 SUV 放量、折叠屏高端化突破、AI战略发展和商业变现提速将有助于公司实现人车家全生态突围。
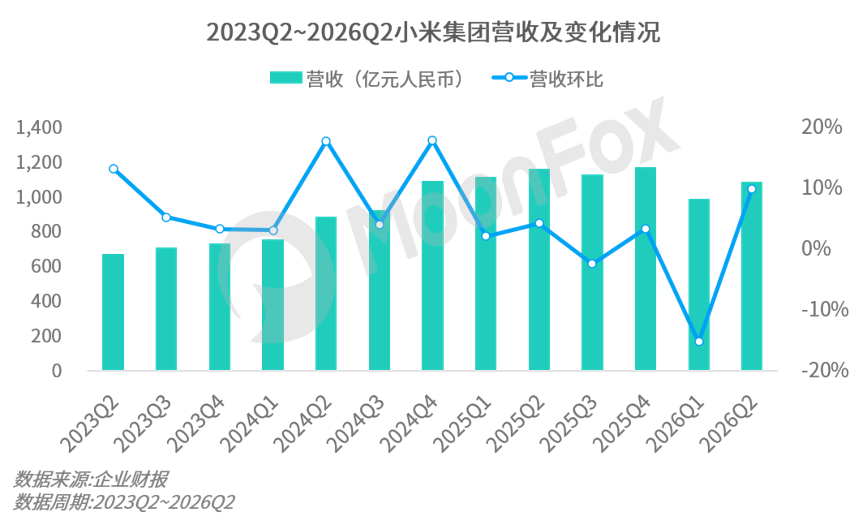
一、业绩解读:二季度营收破千亿,多重因素拖累利润短期表现
1、收入结构:千亿规模企稳,传统业务承压、创新业务逆势增长
2026年二季度,小米手机×AIoT分部收入同比下滑;环比恢复正增长,但修复力度不足;智能电动汽车及创新业务收入同比增长17.1%,在总营收中的占比已达22.9%,较2025年同期显著提升。
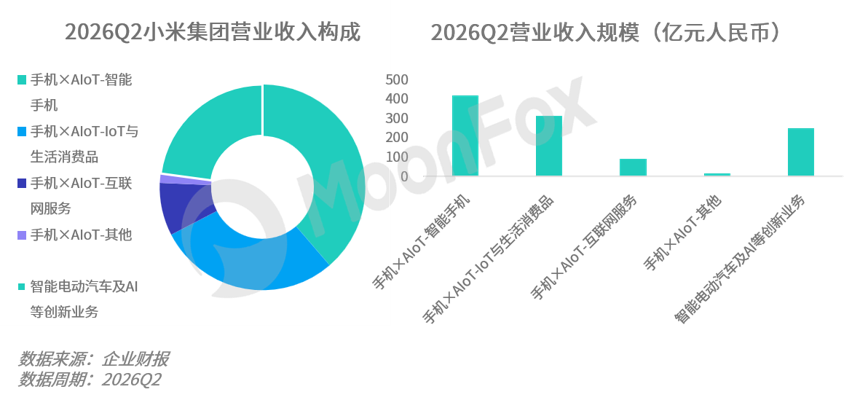
- 智能手机业务高端化:二季度该板块收入421 亿元,同比下降7.5%。全球出货量3120万台,同比下降26.5%,但ASP(平均售价)创历史新高达1351元,同比增长25.9%;中国大陆市场 3000 元以上价位段销量占比提升至32.1%。出货量与ASP的剪刀差反映出小米主动收缩中低端出货、聚焦高端市场的策略成效。
- IoT与生活消费产品业务境外增长:在618大促的冲量作用下,二季度IoT业务环比修复,收入约313亿元,但较去年同期仍下降了19.2%。据公布,该业务在国内市场主要受国家补贴高基数、核心零部件涨价的共同冲击;但在境外市场通过拓展渠道、丰富品类实现同比高速增长。
- 互联网服务全球用户规模突破:截至6月底小米全球及中国大陆MAU分别达7.67亿、1.98亿。在持续扩大的用户基本盘拉动下,小米互联网服务业务二季度收入90亿元,其中广告业务同比增长4.8%,录得72亿元收入。
- 汽车交付放量,财报首次披露AI业务表现:智能电动汽车及AI等创新业务收入249亿元,同比增长17.1%。小米Q2汽车交付量达10.4万台,同比增长28.2%。此外,小米于财报中表示,收入为10亿元的“其他相关业务”中包含Xiaomi MiMo大模型系列带来的AI业务收入,反映AI变现能力的释放。
2、费用支出:研发投入加码、营销费用扩张、管理效率优化
二季度,小米集团研发开支、销售及营销费用、行政开支三费合计193.62亿元,同比增长约12.8%,费用率提升至17.8%。
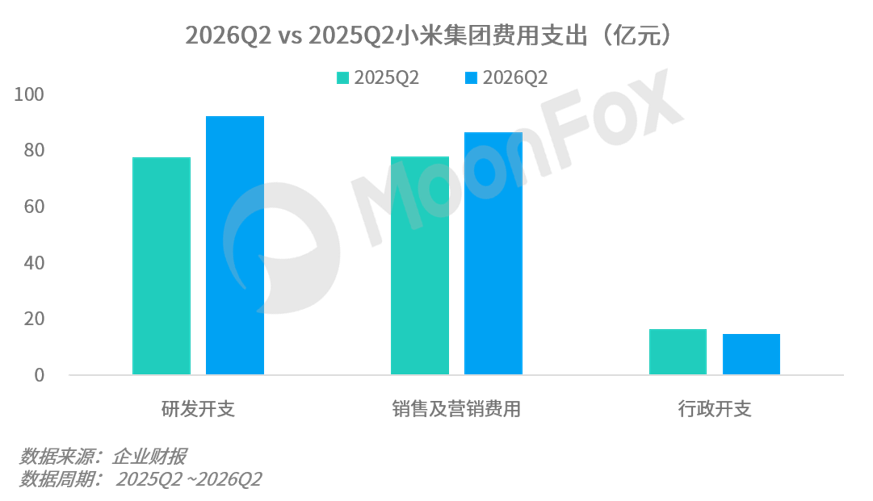
- 研发费用单季创新高,战略投入决心明确:小米集团Q2研发开支创历史新高,同比增长18.9%至92.31亿元,研发费用率升至8.5%。9月,小米集团于秋季发布会表示,未来5年预计在核心技术研发上投入超2000亿元。
- 销售及营销费用受多因素推高:二季度,销售及营销费用同比增长11.2%至86.49亿元。销售费用的增长主要源于汽车销售网络扩张带来的人员薪酬和租金上升、新品推广周期的营销投入、海外市场拓展所需的新兴市场渠道建设投入。
- 管理效率持续优化,促行政开支同比下降:由于行政人员薪酬减少,二季度行政开支同比下降8.9%至14.82亿元,成为三费中唯一同比下降的项目,且行政费用率维持在1.36%的低位,反映出公司管理效率的持续优化。
3、盈利能力:毛利率承压,利润底部或已显现
二季度,小米集团毛利同比下降 17.2%至 216 亿元;毛利率19.8%,较去年同期下降了2.7 个百分点;经调整净利润 62.19 亿元,同比下降42.6%,但环比微增2.4%,结束了此前连续两个季度的环比下滑趋势。
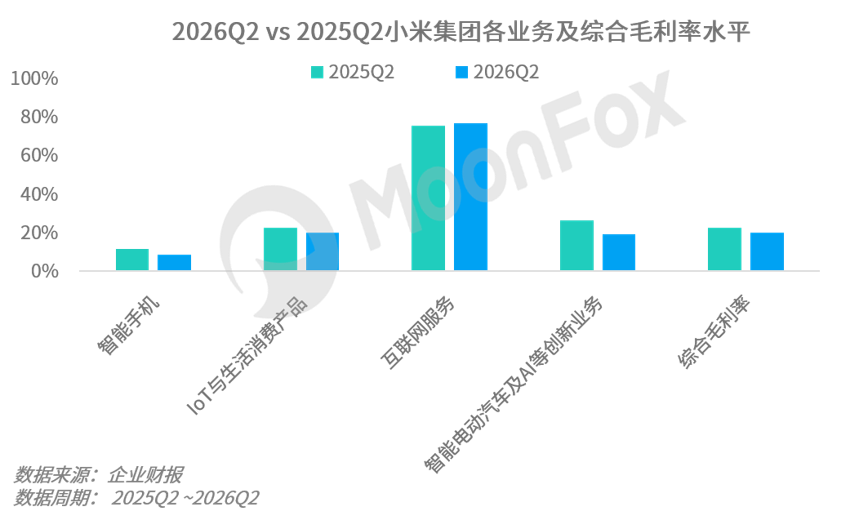
除互联网服务业务外,其他业务板块的毛利率在二季度均有所下滑。综合毛利率同比下降2.7个百分点。具体来看:
- 存储成本上行侵蚀手机毛利:小米集团于财报电话会上指出,利润下滑最核心的外部因素为存储芯片涨价。全球存储元器件价格在2026年上半年经历显著上涨,直接传导至智能手机业务,全球手机行业利润率承压。二季度,小米手机毛利率降至8.5%,同比下滑3.0个百分点。
- 汽车业务毛利率回落:二季度,小米汽车产品结构切换,SU7 Ultra等高价位车型交付占比下降,新一代走量车型上量导致汽车ASP从25.37万元降至22.93万元,同比下滑约9.6%;叠加新车型导入期的产能爬坡成本,小米汽车分部毛利率从去年同期的26.4%降至19.2%,同比下滑7.2个百分点。
- 高毛利互联网服务业务占比较低:Q2 互联网服务毛利率为76.8%,同比提升1.4个百分点,是唯一毛利率改善的业务。但由于互联网服务收入占比仅8.3%,其毛利率提升对综合毛利率的正向贡献被手机和汽车毛利率下降所抵消。
二、发展分析:夯实技术底盘,多维强化人车家全生态壁垒
1、二季度密集布局,通过渠道提质、生态补全、AI迭代蓄力中长期成长
Q2是小米战略密集落地的一个季度,产品矩阵、组织治理、渠道策略与AI战略均出现标志性动作,核心意图在于为下半年的业绩提升和生态完善打好基础。
- 优化渠道、深耕海外,从扩张转向经营提效:国内渠道方面,小米自4月起调整线下门店策略,由业务型扩张转向经营型提效。海外市场方面,新零售网络加速扩张,境外门店6月末增至超640家,门店IoT收入占比超过40%;产品端同步突破,二季度平板产品境外出货量与收入均创历史新高。
- 多品类新品迭代,完善"人车家全生态"布局:5 月,小米于“人车家全生态”发布会推出 17 Max、YU7 标准版与 YU7 GT、手环 10 Pro 以及 IoT 全家桶,通过各类新品迭代完善全场景产品矩阵,实现价格带扩容、品类布局延伸、生态持续丰富。
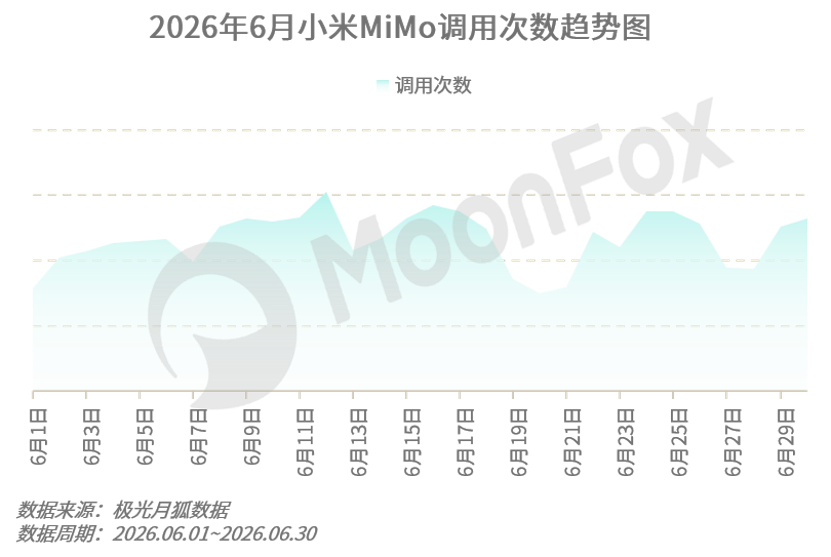
- 加速推进MiMo模型迭代、开源、场景落地:4月,小米MiMo-V2.5系列发布并全球开源;5月,MiMo-V2.5系列API永久降价;6月,小米上线MiMo-V2.5-Pro-UltraSpeed 模式,输出速度首破 1000 tokens/s;此外,小米还将MiMo大模型能力延伸至智能家居场景,推出以其为核心的全屋智能AI开源方案Xiaomi Miloco 2.0。极光月狐数据显示,小米 MiMo 大模型的调用次数在 6 月 12日达到该月峰值。
2、三季度加码产品与技术,高端化、智能化、全球化战略纵深拓展
进入Q3,小米围绕人车家全生态持续深化战略布局,实现产品、技术、市场的全方位进阶。
- 产品侧双线发力,万元级折叠屏与增程SUV 齐发:9 月秋季发布会上,小米18Fold正式亮相,起售价达到万元级,持续补齐高端化产品矩阵;汽车产品系列“小米澎程”上市,定位增程式智能可变空间SUV,标志着小米从纯电赛道切入增程市场,填补家庭长途出行场景空白。据公布,小米澎程发布4 分钟锁单破1万辆,验证了品类扩展的市场接受度。整体来看,小米以自研技术为底座,以包括增程车、折叠屏在内的品类打开增长空间,实现通过技术定义高端、深耕场景匹配需求。
- 发布具身生成基座模型与自研芯片,强化技术竞争力:7月,小米在具身智能领域密集发力,15日发布并开源Xiaomi-Robotics-U0具身生成基座模型,16日推出Xiaomi-Robotics-1具身基座模型。8月,小米于玄戒芯片技术沟通会发布三款自研芯片,据公布玄戒O3将于9月随小米18Fold折叠屏手机首发上市;O100和D100则分别应用于高带宽AI计算和智能驾驶场景。
- 小米汽车出海深化,预计 2027 年进入欧洲市场:9 月,小米汽车宣布2027年进入欧洲,以德国为首站切入市场,并与首批8家德国头部经销商集团签署合作备忘录,已设立慕尼黑欧洲研发设计中心。此举标志着小米汽车欧洲市场“三步走” 战略进入渠道落地阶段,但仍面临欧盟反补贴关税、汽车品牌认知转化等挑战。
- 探索订阅付费,AI侧商业变现提速:8月,小米推出超级小爱2.0“专家模式”积分会员订阅方案,探索小米AI助手的商业变现。在快速模式永久免费的背景下,每月赠送1000免费积分可用于专家模式,超出部分需订阅。此前,小米互联网服务收入主要来自广告与游戏,AI订阅服务有望为高毛利业务带来新变量,将AI技术能力转化为C端可持续收入。
三、未来预测:中长期成长逻辑清晰,成本把控、汽车交付、AI 商业化影响业绩修复速率
综合Q2业绩表现与近期市场动态来看,小米集团短期盈利与传统业务承压,但长期战略布局渐入收获期,基本面修复节奏取决于核心战略的执行成效。
- 关注成本拐点:小米已上调小米 17 系列、REDMI K90 系列等主力机型售价以传导存储成本,价格传导能力的验证将直接影响下半年手机毛利率走向。
- 汽车放量节奏:1至8月小米汽车累计交付约24.6万辆,完成全年目标的44.8%,意味着下半年月均交付需维持在高位。澎程系列是小米汽车产品线的重要补位,后续需观察其订单转化率、月度交付及毛利率表现。
- 高端化与AI变现节奏:二季度财报体现出小米手机业务高端化成果初显,但仍需折叠屏等新形态产品持续巩固份额;AI助手服务C端订阅模式的探索,有望为互联网服务开辟新增长曲线,但用户付费率和变现规模还需跟踪验证。
同时,下半年的业务表现还需要重点关注以下风险因素:
- 汽车需求侧:乘联分会数据显示,国内新能源乘用车市场8月零售同比下降10.1%,2026年1至8月累计同比下降12.1%,需求疲软叠加价格战加剧,整车盈利修复存在不确定性。
- 成本供给侧:据多家投行及市场研究机构预测,2026下半年至2027年全球存储芯片价格将延续上行周期。若涨价周期长于市场预期,将直接拖累手机毛利率修复节奏。
- 海外拓展侧:地缘政治与监管合规风险并存,印度市场已有政策干预先例,欧洲市场则面临反补贴关税、GDPR数据合规、WVTA认证等多重壁垒,出海进度可能低于预期。
往期推荐:
极光月狐数据(MoonFox Data)是中国领先的全场景数据洞察与分析服务专家。凭借全面稳定、安全合规的移动大数据根基以及专业精准的数据分析技术、人工智能算法,极光月狐数据先后推出移动应用数据(iApp-旗舰版、小程序版、厂商版、海外版)、品牌洞察数据(iBrand)、营销洞察数据(iMarketing)、金融另类数据等产品,以及提供极光月狐研究院的专业研究咨询服务,旨在用数据帮助企业洞察市场增量,赋能商业精准决策。
2025 Internet Industry Annual Review Research Report
Bilibili: A "Forever Young" Platform with a Long-term Vision
Pop Mart Business Decoded: Measuring the Value of Emotional Consumption