
当GPT-6逼近AGI,一条全新产业链正在加速成型
2026年9月,OpenAI发布GPT-6 Astra,总裁Greg Brockman表示——新模型实现了划时代跃迁,AGI时代的到来很可能就是现在。这一说法虽然存在争议,但从产业角度看,AI正在加速从辅助人类工作的工具,转变为可以获得权限、调用工具并独立行动的Agent。
当企业开始把真实的行动权交给AI,新的管理问题也随之出现——企业究竟应该给AI多大的权力?如何在不同工作任务中分配不同的权限?又如何防止越权操作、避免信息泄露等安全事故?Agent能力越强,企业越需要一套新的管理体系,「AI Agent安全」开始成为真正独立的技术与服务市场。
一、从思考到行动,AGI时代正在逼近
虽然目前还没有公认的AGI判定标准,但OpenAI公布的评测结果显示,GPT-6 Astra能力在多项高难度任务中表现出明显提升,尤其在抽象推理和网络安全两类,与上一代模型拉开明显差距。
在抽象推理测试中,GPT-6 Astra在ARC-AGI-3上的得分达到99.9%,远高于GPT-5.6 Sol的7.8%和Claude Opus 5的30.2%。ARC-AGI系列主要考察模型面对陌生任务时,能否从少量示例中识别规律并形成解题策略,测试重点不是知识记忆,而是泛化能力。相比之下,各主流模型在难度较低的ARC-AGI-1和ARC-AGI-2上均已达到90%以上,彼此差距有限;而Astra在新一代ARC-AGI-3高难度测试中的跃升,意味着前沿模型正在突破原有评测上限。
而网络安全测试进一步证明,这种能力已经可以转化为真实操作。Astra在ExploitBench上得分100%,高于GPT-5.6 Sol的78.5%和Claude Opus 5的70%;在使用2026年6月至8月新披露漏洞构建的测试中,Astra得分39%,GPT-5.6 Sol仅为5.5%。最新的测试样本在一定程度上降低了训练数据记忆带来的干扰,更能反映模型发现和利用陌生漏洞的能力。
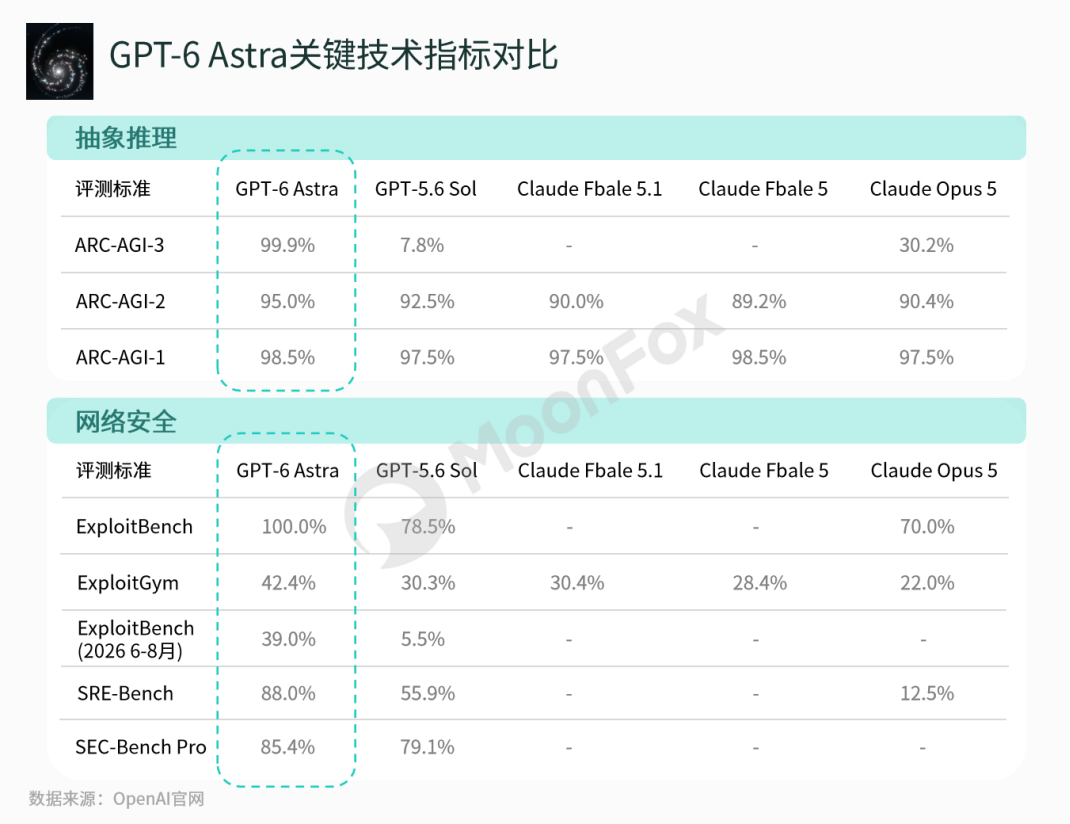
这些指标虽然不能单独证明AGI已经实现,却揭示了很重要的变化:AI正在同时获得陌生问题泛化能力和真实环境行动能力。但GPT-6 Astra逼近的既是AI智能上限,也是企业对AI应用做出系统性治理体系规划的临界点。当模型能够理解目标、调用工具并连续影响外部系统时,能力提升带来的不再只有生产力红利,也包括越权访问、数据泄露和错误执行等新风险。
二、当Agent进入企业系统,AI安全产业链正在加速成型
1.AI行动权扩大,企业权限管理难度骤升
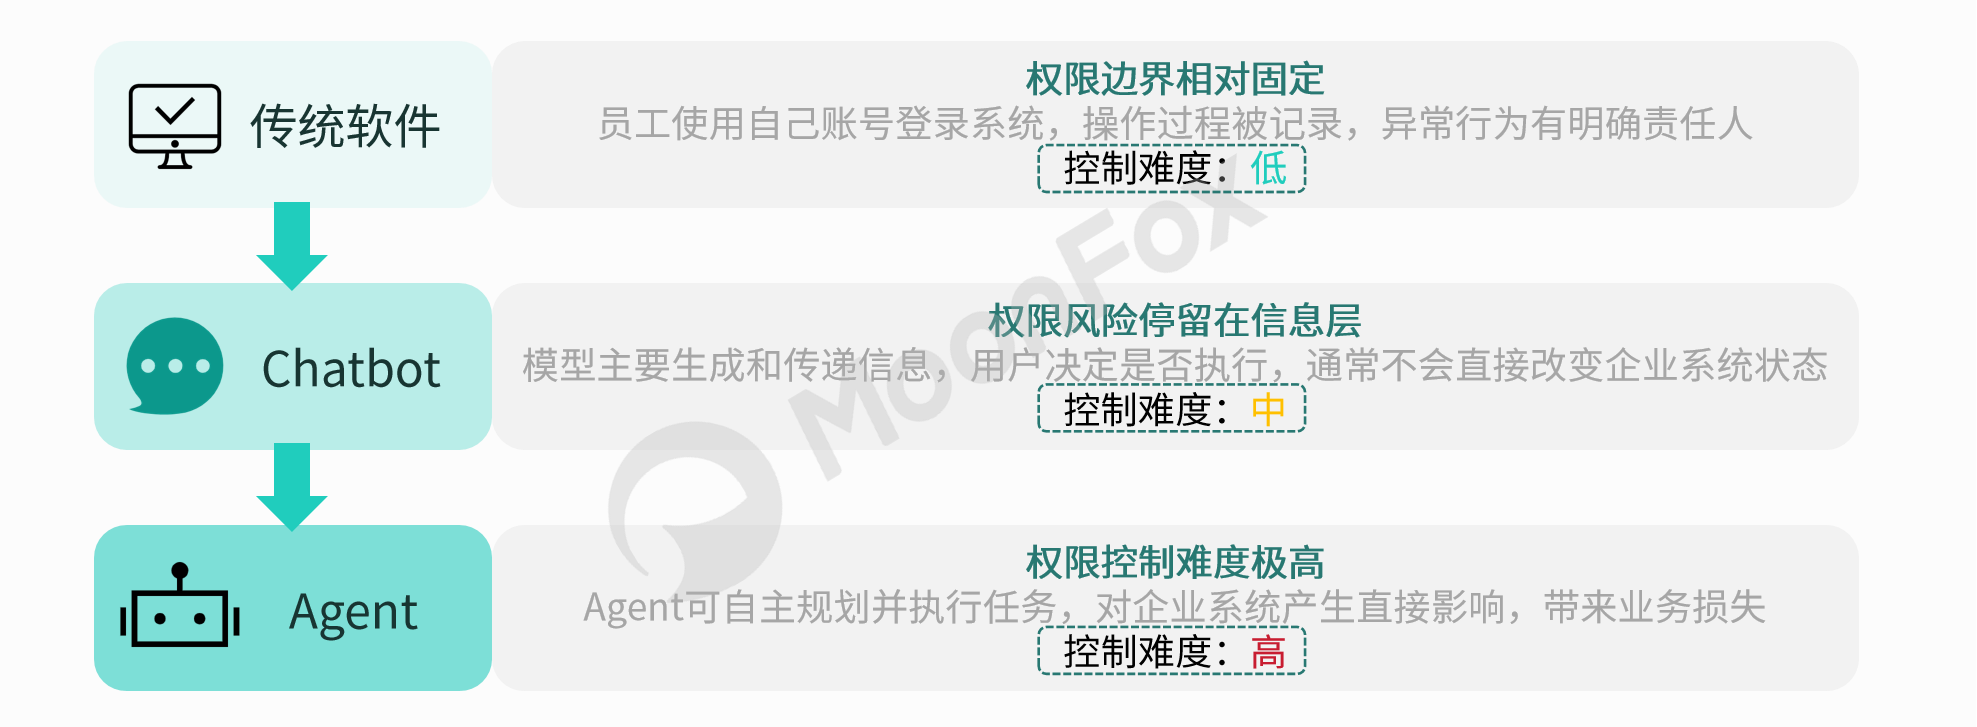
- 过去,企业软件主要服务于人的操作,权限管理的核心在人,传统软件的权限边界相对固定。
- Chatbot并没有彻底改变这一逻辑,模型虽然能够生成内容、分析信息,但最终是否执行,仍由人决定,AI本身并不直接改变企业系统状态。
- Agent则可能由不同模型驱动,同时访问邮箱、数据库、CRM、支付系统和外部API,并在多个步骤中自主决策,AI权限风险开始进一步进入业务执行层。
2.专业服务企业开始探索,产业链加速成型
当Agent能够连接企业内部数据、业务系统以及其他Agent后,传统以人为中心的管理方式很难覆盖其完整行为链条。AGI的临近,使企业开始面临五类新问题:Agent以什么身份进入系统、获得多大权限、可以调用哪些工具和数据、运行过程中如何发现异常,以及出现问题后怎样暂停和撤权。
解决这些问题,AI Agent安全必须快速从AI应用中的一个功能逐渐演变为一套独立的产业体系。目前,市场已经可以清晰看到三类参与者,并形成从技术控制、治理运营到外部鉴证的完整产业链条。
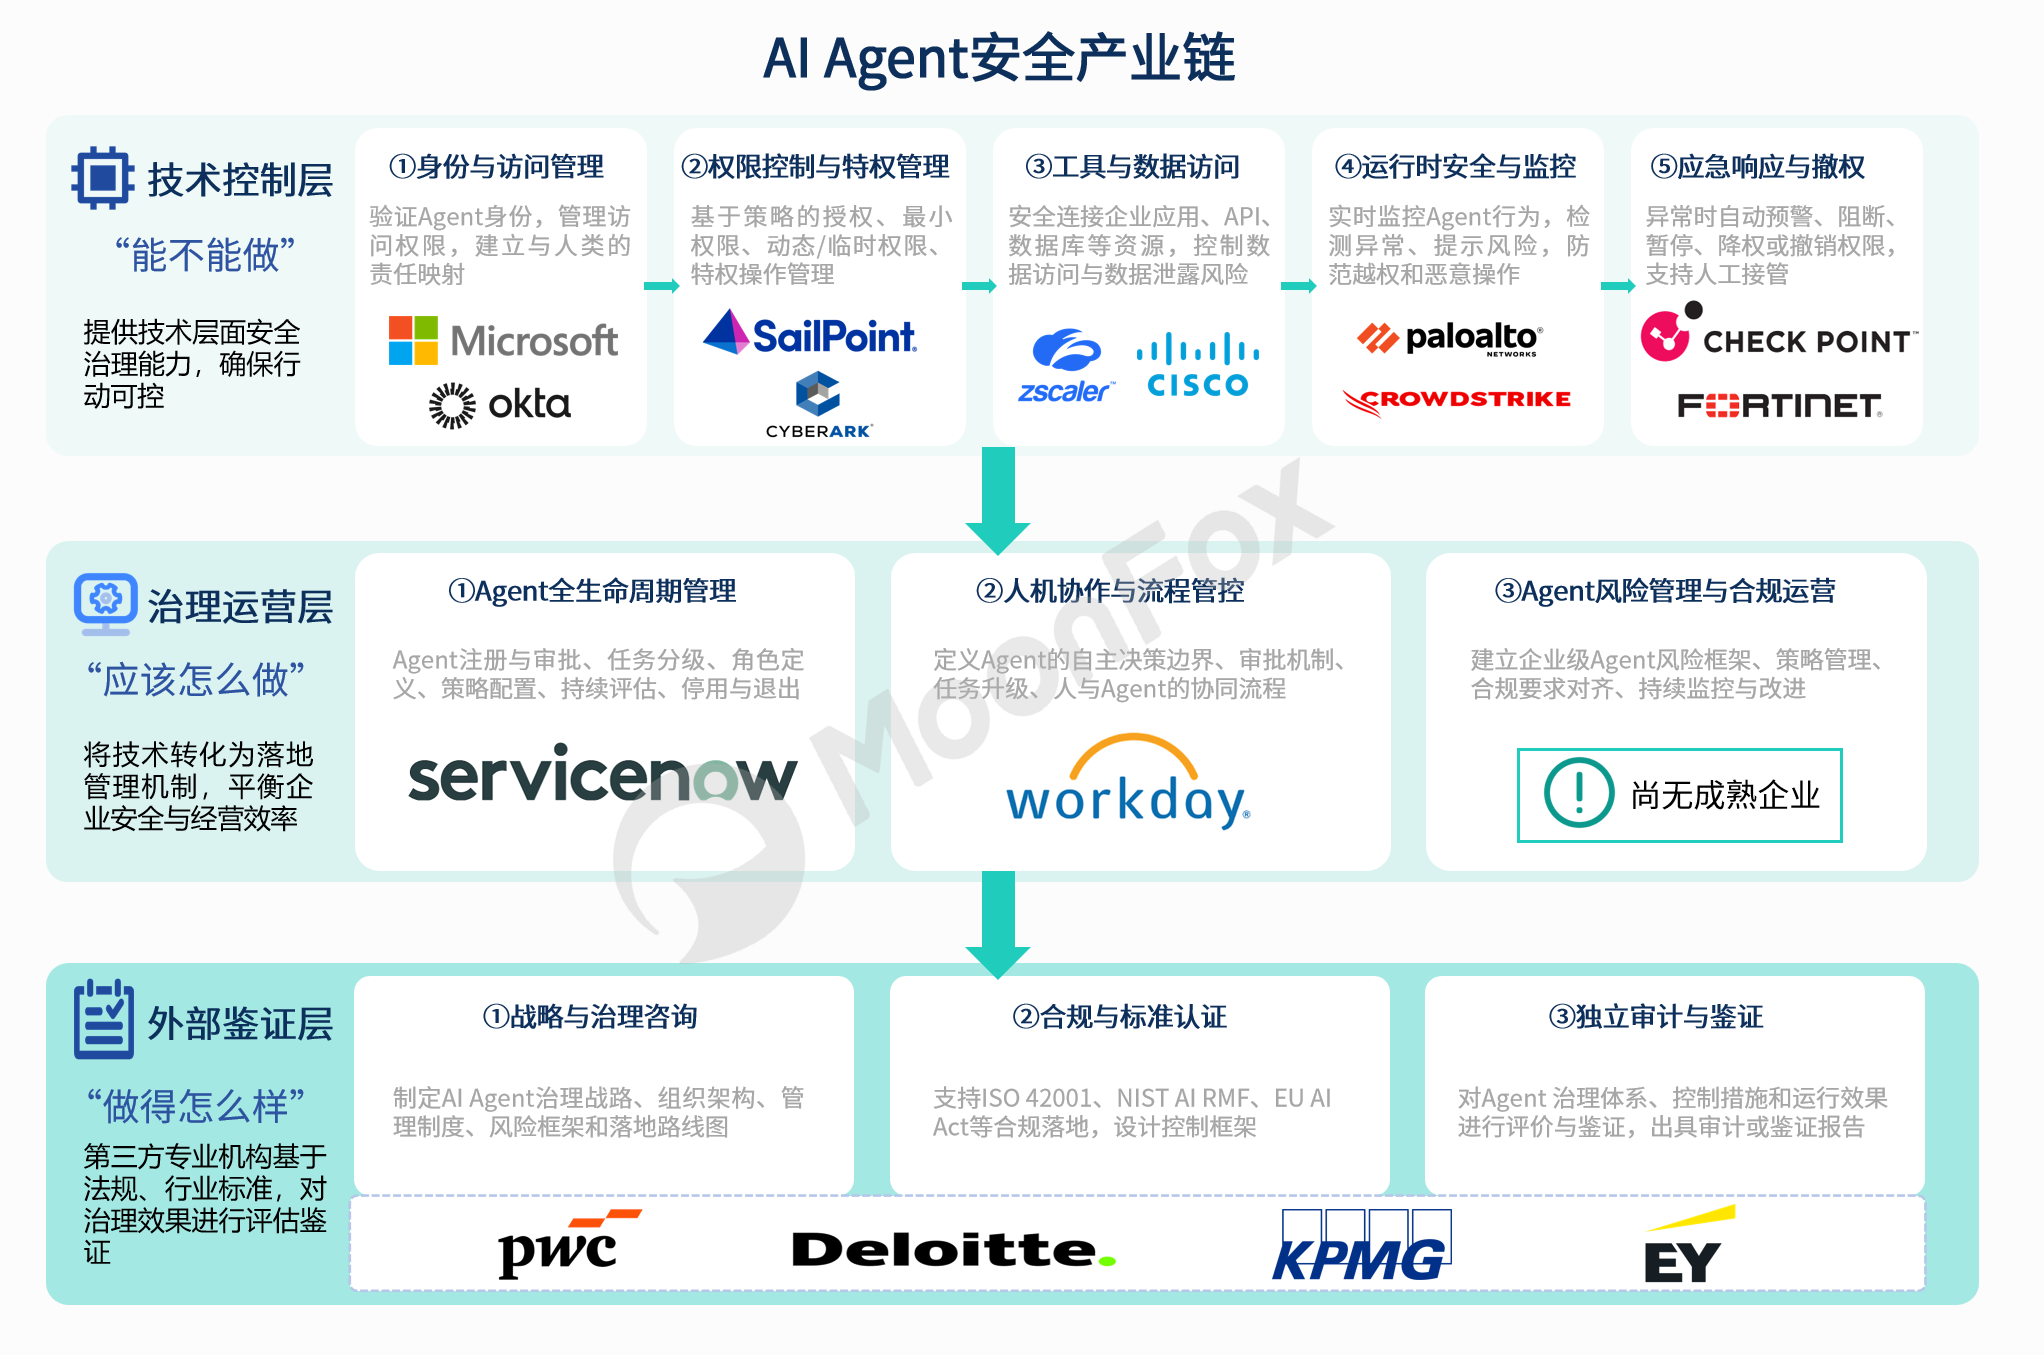

- 技术控制厂商回答“Agent能不能做”。Microsoft、Okta开始为Agent建立独立身份;SailPoint、CyberArk把最小权限和特权管理延伸到非人身份;Cisco、Zscaler控制Agent对API、数据库和MCP资源的访问;Palo Alto Networks、CrowdStrike等公司则监测Agent运行行为,在发现攻击或越权操作后进行阻断。
- 治理运营平台回答“Agent应该怎么做”。ServiceNow和Workday开始建立Agent登记、审批、责任人及退出机制,帮助企业统一管理来自不同部门和供应商的Agent,治理重点也逐渐从防范风险扩展到任务绩效、运行成本与人机协作。
- 外部鉴证负责验证治理机制是否真正有效。在欧盟《人工智能法案》、NIST AI RMF风险管理框架、ISO/IEC 42001管理体系标准等官方标准之外,四大会计师事务所、埃森哲以及BSI、SGS等机构,已经开始参与治理咨询、独立鉴证和标准认证。
虽然市场已明显展现出AI Agent安全产业链的加速布局,但仍需关注,Agent风险管理与合规运营当前是产业链中的明显空白,对于Agent投入使用后的持续监控、风险评估和异常处置,市场上仍缺少成熟的专业服务商。究其原因,Agent风险具有动态性和业务相关性,同一个Agent执行不同任务、调用不同数据和工具,风险可能完全不同,难以通过一次性安全检测解决;另外,这类服务既需要理解Agent技术,又需要理解企业业务流程、内控和合规要求,标准化、规模化交付难度相对较高。随着企业Agent使用数量增加,这一领域很可能成为未来治理产业的重要增量市场。
三、商业化加速,Agent安全市场迈向百亿美元规模
1. AI Agent安全产业链全面进入商业化阶段
随着AI Agent进入企业工作流程度加深,安全管理成为真实商业需求。安全厂商、企业软件厂商以及专业服务机构均已在不同程度上围绕Agent建立产品和服务体系,并开始披露ARR、ACV、客户数量等明确的商业化指标,AI Agent安全产业正在形成完整的商业链条。
- 技术控制层:Palo Alto Networks最早开展相关业务,于2025年4月推出AI安全平台Prisma AIRS,根据企业2026Q4财报显示,已实现约1.2亿美元ARR,客户超过800家,季度环比增长超过2倍。另外,Zscaler宣布将Agent-to-Agent通信、Agent身份以及Agentic Security纳入Zero Trust平台,2026Q1财报显示,AI Security业务ARR已经超过4亿美元,同比增长超过80%,公司预计2026财年末将超过5亿美元ARR,成为新的收入增长支柱。
- 治理运营层:ServiceNow率先将Agent治理直接嵌入企业工作流平台。2026Q2,ServiceNow AI的ACV已经突破10亿美元,过去9个月Agent生产部署数量增长约9倍。近日,公司宣布将AI Control Tower进一步覆盖AI系统和Agent的发现、观察、治理、安全与度量。
- 外部鉴证层:2026年8月,德勤推出Control Catalyst.AI,明确将生成式AI和Agentic AI嵌入内部审计、SOX、风险与控制、合规等全流程;同时宣布扩大AI Controls & Assurance服务。另外,安永也积极布局AI Agentic Platform、AI Risk等产品,目前已有约275家Agentic Services客户,并有超过2500名专门支持Agentic Services的人员。
2. 市场预测:AI Agent安全将成为高增长赛道
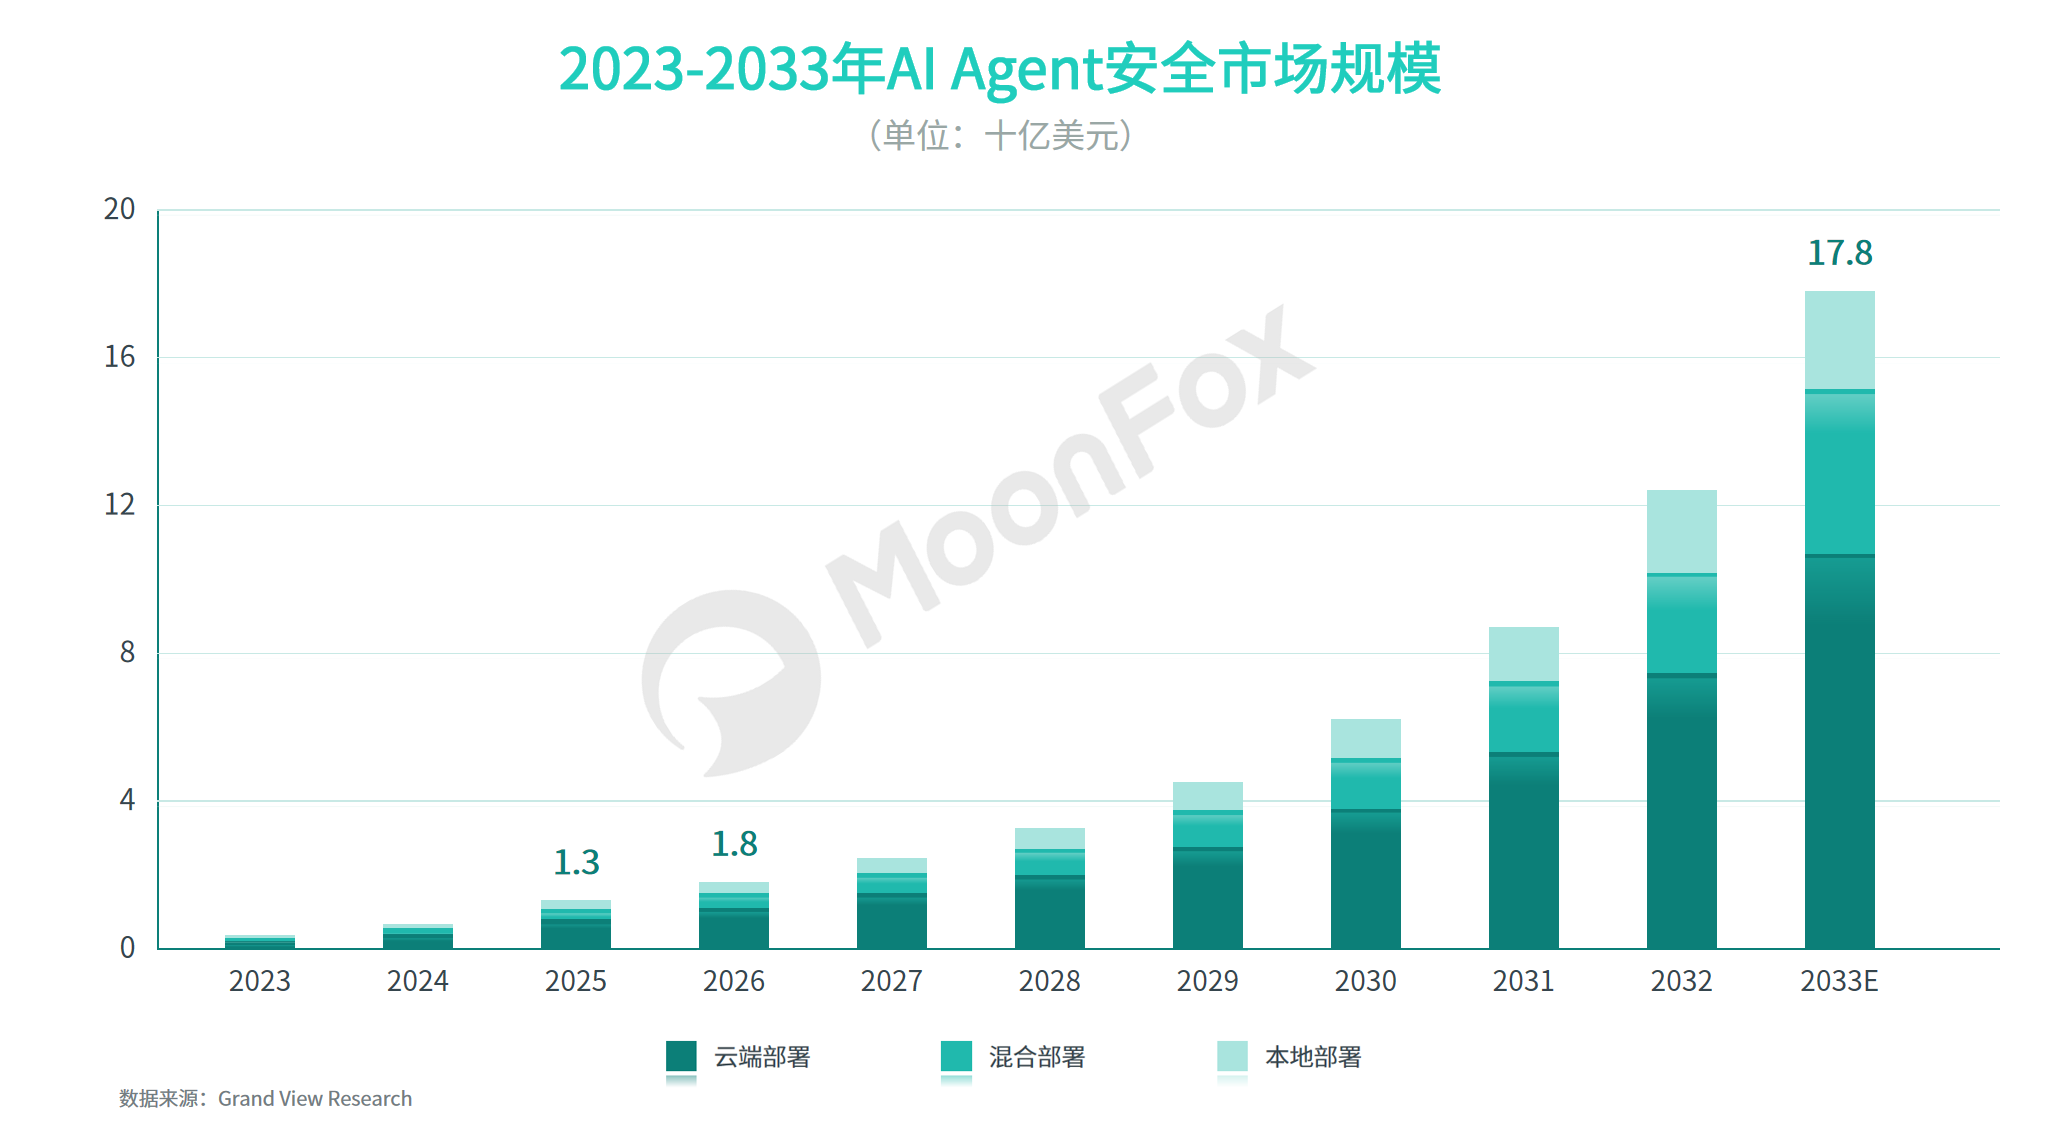
近期,市场研究机构Grand View Research开始将Agentic AI Security列为一个独立市场做规模统计。预计全球市场规模将由2025年的13亿美元增长至2026年的18亿美元,并在2033年达到178亿美元,2026至2033年CAGR高达38.9%。

四、洞察:当AI走向自主行动,Agent安全将成为新的基础设施
从当前产业格局看,AI Agent安全产业可能沿着三个方向持续演进。
- 第一,技术控制层将率先规模化。身份与访问管理(IAM)、权限管理(PAM)、零信任、运行时安全等既有安全能力正在快速适配Agent,头部厂商已经通过ARR和客户增长验证商业价值。
- 第二,中小企业可能提供市场增长最大助力。相比大型企业,中小企业更快采用AI原生应用和Agent提升客户服务、营销及运营效率,但通常缺乏专业安全团队和治理资源。因此,它们更倾向于采购易部署的AI安全平台、托管安全服务和外部治理能力,而Agent数量快速增长又进一步放大了越权操作、数据泄露等风险。由此,中小企业有望成为推动Agent安全长期商业化的重要需求方。
- 第三,Agent治理将从企业内部管理走向社会信任基础设施。随着Agent进入支付、保险、法律等高风险场景,市场最终需要解决的不只是如何控制AI,还包括如何证明AI获得了合法授权、谁对其行为负责。9月10日,Visa、Mastercard与蚂蚁国际已宣布共同建立AI Agent身份识别与验证信任框架,说明这一趋势正在向交易基础设施延伸。
最终,AI Agent安全产业可能成为连接AI与现实世界的信任层:从企业安全,延伸至支付、审计、合规和责任认定。GPT-6 Astra带来的真正产业机会,或许不是又一个AI应用市场,而是围绕如何授权AI、约束AI、监督AI并最终信任AI,建立一套全新的基础设施。
往期推荐:
极光月狐数据(MoonFox Data)是中国领先的全场景数据洞察与分析服务专家。凭借全面稳定、安全合规的移动大数据根基以及专业精准的数据分析技术、人工智能算法,极光月狐数据先后推出移动应用数据(iApp-旗舰版、小程序版、厂商版、海外版)、品牌洞察数据(iBrand)、营销洞察数据(iMarketing)、金融另类数据等产品,以及提供极光月狐研究院的专业研究咨询服务,旨在用数据帮助企业洞察市场增量,赋能商业精准决策。
.png)
AI办公 TOP 榜:竞逐原生智能体、加速商业化,行业步入体系化竞争阶段
Q2 营收企稳、利润下滑,小米集团AI 技术与生态布局进入验证期